 Karir Pintar
Pajak Gaji Berapa Persen? Tarif PPh 21 Bulanan dan Tahunan Karyawan
Oleh Redaksi Karir Pintar8 November 2026Terakhir diperbarui .Laporkan koreksi
Jawaban pajak gaji berapa persen ada dua, tergantung bulannya. Januari sampai November, gaji karyawan tetap dipotong PPh 21 memakai tarif efektif rata-rata (TER) 0% sampai 34% dari penghasilan bruto sebulan. Di bulan Desember, pajak setahun dihitung ulang memakai tarif Pasal 17: 5%, 15%, 25%, 30%, dan 35%, lalu dikurangi potongan sebelas bulan sebelumnya.
Daftar isi
- Dua tarif yang dipakai: TER bulanan dan tarif Pasal 17 tahunan
- Status PTKP menentukan kategori TER A, B, atau C
- Tabel TER kategori A untuk gaji yang paling umum
- Contoh hitung: gaji 5, 8, 10, dan 15 juta
- Kenapa potongan pajak di gaji Desember lebih besar
- Lapisan tarif Pasal 17 yang dipakai di akhir tahun
- Gaji berapa yang tidak kena pajak
- Cara mengecek potongan PPh 21 di slip gaji sendiri
Pertanyaan pajak gaji berapa persen biasanya muncul setelah seseorang membandingkan angka gaji di kontrak dengan uang yang benar-benar masuk rekening. Selisihnya berasal dari beberapa potongan, dan salah satunya adalah PPh Pasal 21, pajak penghasilan yang dipotong langsung oleh pemberi kerja. Sejak 1 Januari 2024, cara memotongnya diatur ulang lewat PP Nomor 58 Tahun 2023 dan petunjuk pelaksanaannya, PMK Nomor 168 Tahun 2023.
Dua tarif yang dipakai: TER bulanan dan tarif Pasal 17 tahunan
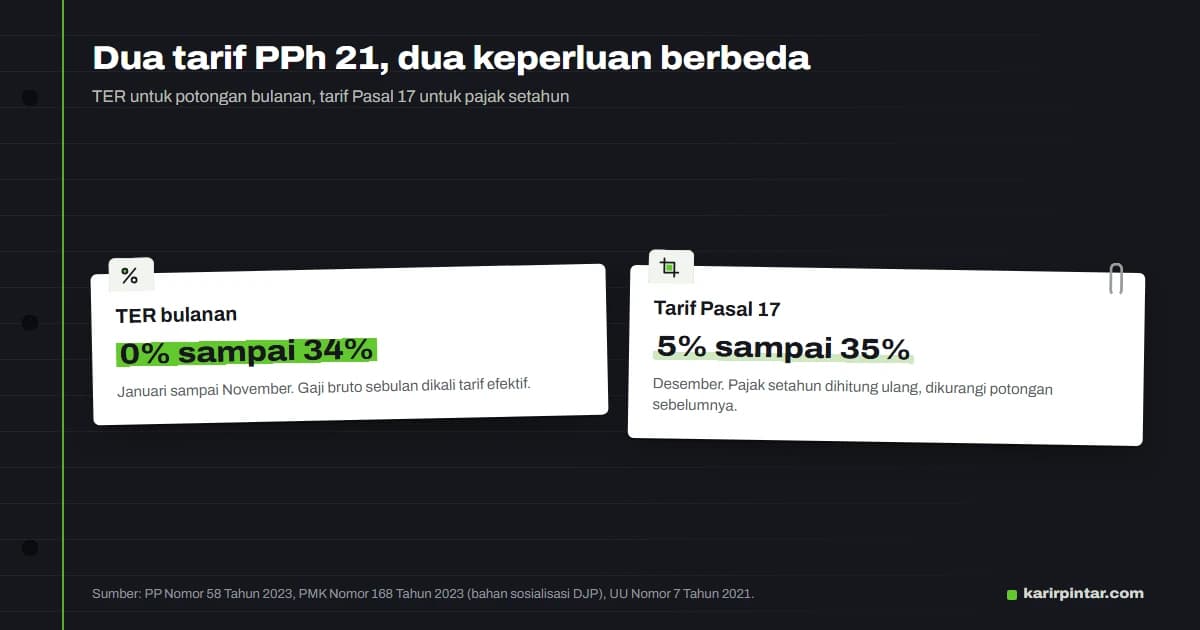
Banyak orang mengira pajak gaji punya satu persentase tetap. Kenyataannya, aturan sekarang memakai dua tarif untuk dua keperluan yang berbeda. Bahan sosialisasi resmi Direktorat Jenderal Pajak tentang PMK 168 Tahun 2023 menjelaskan bahwa tabel tarif efektif dipakai untuk menghitung potongan masa pajak selain masa pajak terakhir, yaitu Januari sampai November. Penghitungan pajak setahun tetap memakai tarif Pasal 17 ayat (1) huruf a UU PPh seperti ketentuan sebelumnya.
Artinya, TER hanyalah cara memotong cicilan pajak setiap bulan agar sederhana. Beban pajak setahunnya tetap ditentukan tarif Pasal 17. DJP menegaskan di bahan yang sama bahwa penerapan tarif efektif tidak memberikan tambahan beban pajak baru bagi pegawai, karena total setahunnya dihitung dengan tarif yang sama seperti sebelum 2024. Kalau potongan Januari sampai November ternyata kurang atau lebih, selisihnya dibereskan di gaji Desember.
| Aspek | TER bulanan | Tarif Pasal 17 |
|---|---|---|
| Dipakai untuk | Potongan masa Januari sampai November | Pajak setahun, dihitung di masa Desember |
| Dasar pengenaan | Penghasilan bruto sebulan | Penghasilan neto setahun dikurangi PTKP |
| Rentang tarif | 0% sampai 34% | 5%, 15%, 25%, 30%, 35% |
| Pengurang | Tidak ada, langsung dikali tarif | Biaya jabatan, iuran pensiun, zakat lewat pemberi kerja, PTKP |
| Penentu tarif | Kategori A, B, atau C dari status PTKP | Lapisan penghasilan kena pajak setahun |
Status PTKP menentukan kategori TER A, B, atau C
Sebelum melihat tabel tarif, cari tahu dulu kategori TER kamu. Kategori ditentukan oleh status Penghasilan Tidak Kena Pajak (PTKP), yaitu bagian penghasilan setahun yang tidak dikenai pajak. Besar PTKP mengikuti UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan jo. PMK 101/PMK.010/2016: Rp54.000.000 untuk wajib pajak sendiri, tambahan Rp4.500.000 kalau kawin, dan tambahan Rp4.500.000 untuk tiap tanggungan, paling banyak tiga orang.
| Status | Arti | PTKP setahun | Kategori TER |
|---|---|---|---|
| TK/0 | Tidak kawin, tanpa tanggungan | Rp54.000.000 | A |
| TK/1 | Tidak kawin, 1 tanggungan | Rp58.500.000 | A |
| K/0 | Kawin, tanpa tanggungan | Rp58.500.000 | A |
| TK/2 | Tidak kawin, 2 tanggungan | Rp63.000.000 | B |
| K/1 | Kawin, 1 tanggungan | Rp63.000.000 | B |
| TK/3 | Tidak kawin, 3 tanggungan | Rp67.500.000 | B |
| K/2 | Kawin, 2 tanggungan | Rp67.500.000 | B |
| K/3 | Kawin, 3 tanggungan | Rp72.000.000 | C |
Polanya mudah diingat. Kategori A untuk PTKP Rp54 juta dan Rp58,5 juta, kategori B untuk Rp63 juta dan Rp67,5 juta, kategori C untuk Rp72 juta. Makin besar PTKP, makin tinggi batas gaji yang masih kena tarif 0%. Status yang dipakai adalah keadaan pada awal tahun pajak, jadi kalau kamu menikah di pertengahan tahun, perubahan PTKP biasanya baru terasa di tahun berikutnya. Pastikan data status di bagian personalia sudah benar, karena salah status berarti salah kategori dan salah potongan setiap bulan.
Tabel TER kategori A untuk gaji yang paling umum
Tabel TER bulanan kategori A punya 44 lapisan, dari 0% sampai 34%. Kategori B punya 40 lapisan dan kategori C 41 lapisan. Tabel di bawah ini menyalin lapisan kategori A sampai gaji bruto Rp24.150.000, rentang yang mencakup sebagian besar karyawan. Angkanya diketik ulang dari lampiran PMK 168/2023 dan sama dengan data yang dipakai kalkulator PPh 21 Karir Pintar.
| Gaji bruto sebulan | TER |
|---|---|
| Sampai Rp5.400.000 | 0% |
| Rp5.400.001 sampai Rp5.650.000 | 0,25% |
| Rp5.650.001 sampai Rp5.950.000 | 0,5% |
| Rp5.950.001 sampai Rp6.300.000 | 0,75% |
| Rp6.300.001 sampai Rp6.750.000 | 1% |
| Rp6.750.001 sampai Rp7.500.000 | 1,25% |
| Rp7.500.001 sampai Rp8.550.000 | 1,5% |
| Rp8.550.001 sampai Rp9.650.000 | 1,75% |
| Rp9.650.001 sampai Rp10.050.000 | 2% |
| Rp10.050.001 sampai Rp10.350.000 | 2,25% |
| Rp10.350.001 sampai Rp10.700.000 | 2,5% |
| Rp10.700.001 sampai Rp11.050.000 | 3% |
| Rp11.050.001 sampai Rp11.600.000 | 3,5% |
| Rp11.600.001 sampai Rp12.500.000 | 4% |
| Rp12.500.001 sampai Rp13.750.000 | 5% |
| Rp13.750.001 sampai Rp15.100.000 | 6% |
| Rp15.100.001 sampai Rp16.950.000 | 7% |
| Rp16.950.001 sampai Rp19.750.000 | 8% |
| Rp19.750.001 sampai Rp24.150.000 | 9% |
Untuk kategori B, tarif 0% berlaku sampai gaji bruto Rp6.200.000, lalu 0,25% untuk Rp6.200.001 sampai Rp6.500.000. Untuk kategori C, tarif 0% berlaku sampai Rp6.600.000, lalu 0,25% untuk Rp6.600.001 sampai Rp6.950.000. Lapisan teratas ketiga kategori sama-sama 34%, berlaku untuk gaji bruto di atas Rp1,4 miliar sebulan.
Satu hal yang sering membingungkan: persentase TER dikalikan ke seluruh gaji bruto, bukan hanya ke bagian yang melewati batas lapisan. Jadi gaji Rp8.000.000 kategori A dipotong 1,5% x Rp8.000.000, bukan 1,5% dari selisihnya. Itulah sebabnya disebut tarif efektif. Tarif Pasal 17 justru bekerja sebaliknya, berlapis per bagian penghasilan, dan perbedaan ini yang membuat dua cara hitung bisa menghasilkan angka bulanan berbeda.
Contoh hitung: gaji 5, 8, 10, dan 15 juta
Contoh di bawah memakai gaji bruto, yaitu gaji pokok ditambah tunjangan tetap dan tidak tetap yang diterima bulan itu. Di slip gaji, angka ini biasanya tertulis sebagai total penghasilan sebelum potongan. Kalau kamu belum terbiasa membaca slip, lihat dulu panduan komponen slip gaji.
| Gaji bruto sebulan | Status | Kategori | TER | PPh 21 sebulan |
|---|---|---|---|---|
| Rp5.000.000 | TK/0 | A | 0% | Rp0 |
| Rp6.000.000 | TK/0 | A | 0,75% | Rp45.000 |
| Rp6.000.000 | K/1 | B | 0% | Rp0 |
| Rp8.000.000 | TK/0 | A | 1,5% | Rp120.000 |
| Rp10.000.000 | K/0 | A | 2% | Rp200.000 |
| Rp10.000.000 | K/3 | C | 1,5% | Rp150.000 |
| Rp15.000.000 | TK/0 | A | 6% | Rp900.000 |
| Rp20.000.000 | TK/0 | A | 9% | Rp1.800.000 |
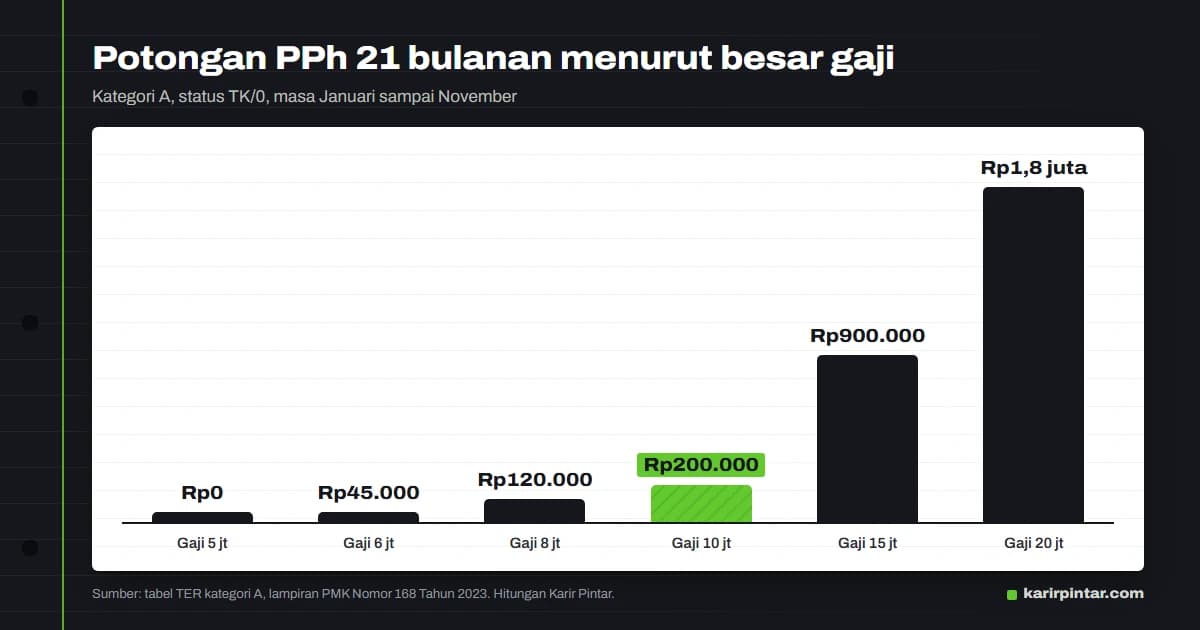
Gaji 5 juta kena pajak berapa? Untuk status TK/0, gaji Rp5.000.000 masih di lapisan pertama kategori A (sampai Rp5.400.000), jadi TER-nya 0% dan potongan bulanannya Rp0. Untuk status dengan PTKP lebih besar, batas 0%-nya bahkan lebih tinggi. Bahan sosialisasi DJP sendiri menyatakan bahwa untuk pegawai berpenghasilan sebesar UMR, pemotongan PPh 21 bulanan Januari sampai November nihil.
Status keluarga mengubah potongan. Perhatikan dua baris gaji Rp6.000.000 di tabel. Karyawan TK/0 dipotong Rp45.000, sedangkan karyawan K/1 dengan gaji sama tidak dipotong sama sekali karena masuk kategori B yang tarif 0%-nya berlaku sampai Rp6.200.000. Hal serupa terjadi pada gaji Rp10.000.000: K/0 dipotong 2%, K/3 hanya 1,5%.
Kenapa potongan pajak di gaji Desember lebih besar
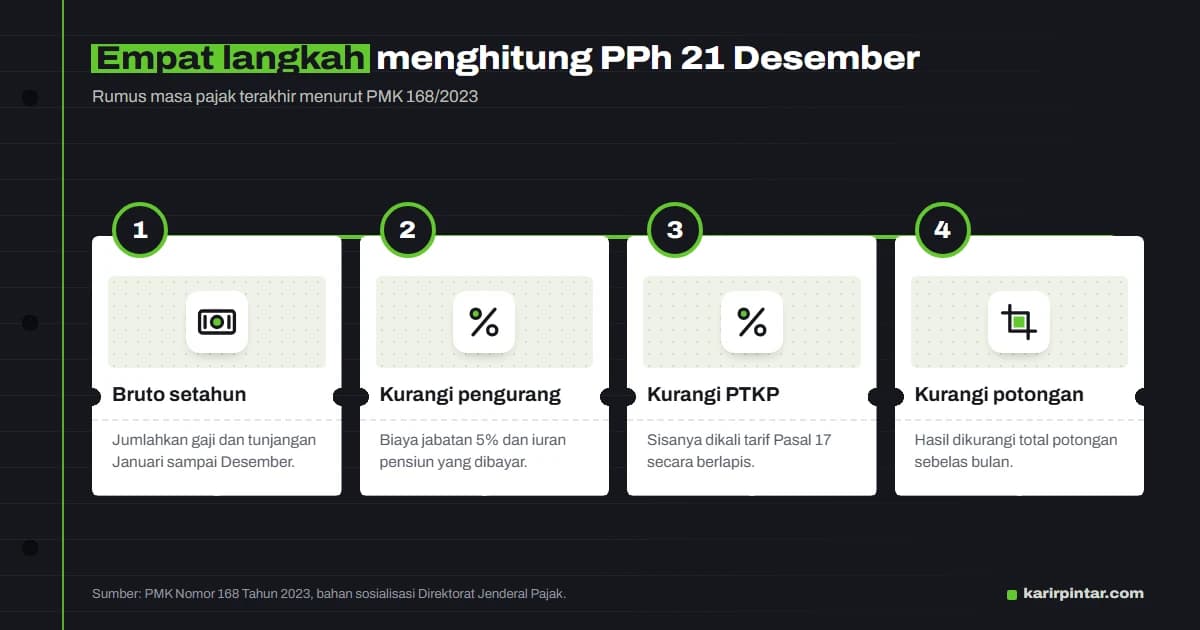
Di bulan Desember, pemberi kerja menghitung pajak setahun dengan tarif Pasal 17. Rumus resminya: PPh 21 setahun = (penghasilan bruto setahun dikurangi biaya jabatan, iuran pensiun, zakat atau sumbangan keagamaan wajib yang dibayar lewat pemberi kerja, dan PTKP) dikali tarif Pasal 17. Potongan Desember adalah PPh setahun itu dikurangi total potongan Januari sampai November.
DJP memberi contoh langsung di bahan sosialisasinya. Tuan R, status K/0, bergaji Rp10.000.000 sebulan dan membayar iuran pensiun Rp100.000 sebulan. Biaya jabatan 5% x Rp10.000.000 = Rp500.000, jadi penghasilan neto sebulan Rp9.400.000 dan setahun Rp112.800.000. Dikurangi PTKP Rp58.500.000, penghasilan kena pajaknya Rp54.300.000. Tarif 5% menghasilkan PPh setahun Rp2.715.000.
| Masa pajak | Cara hitung | Potongan |
|---|---|---|
| Januari sampai November | 2% x Rp10.000.000 (TER A lapisan 9) | Rp200.000 per bulan |
| Total 11 bulan | 11 x Rp200.000 | Rp2.200.000 |
| PPh setahun | 5% x Rp54.300.000 | Rp2.715.000 |
| Desember | Rp2.715.000 dikurangi Rp2.200.000 | Rp515.000 |
Jadi gaji Desember Tuan R dipotong Rp515.000, lebih dari dua kali potongan bulan lain. Ini bukan kesalahan HR dan bukan pajak tambahan. Total setahunnya tetap Rp2.715.000, sama persis dengan cara hitung lama yang membagi rata Rp226.250 per bulan. Yang berubah hanya sebaran potongannya: lebih ringan di sebelas bulan pertama, lalu disesuaikan di akhir tahun.
Contoh kedua dengan angka dari tabel di atas. Karyawan TK/0 bergaji Rp8.000.000 tanpa iuran pensiun dipotong Rp120.000 per bulan, total Rp1.320.000 selama sebelas bulan. Hitungan setahun: bruto Rp96.000.000, biaya jabatan 5% Rp4.800.000, neto Rp91.200.000, dikurangi PTKP Rp54.000.000 menjadi Rp37.200.000. Pajak setahunnya 5% x Rp37.200.000 = Rp1.860.000, sehingga potongan Desember Rp540.000.
Lapisan tarif Pasal 17 yang dipakai di akhir tahun
Tarif Pasal 17 ayat (1) huruf a UU PPh, sebagaimana diubah UU HPP, bersifat progresif berlapis. Setiap lapisan hanya dikenakan pada bagian penghasilan kena pajak yang masuk ke lapisan itu. Untuk sebagian besar karyawan bergaji di bawah Rp10 juta, seluruh penghasilan kena pajaknya masih di lapisan pertama, jadi tarif yang benar-benar berlaku hanya 5%.
| Penghasilan kena pajak setahun | Tarif |
|---|---|
| Sampai Rp60.000.000 | 5% |
| Di atas Rp60.000.000 sampai Rp250.000.000 | 15% |
| Di atas Rp250.000.000 sampai Rp500.000.000 | 25% |
| Di atas Rp500.000.000 sampai Rp5.000.000.000 | 30% |
| Di atas Rp5.000.000.000 | 35% |
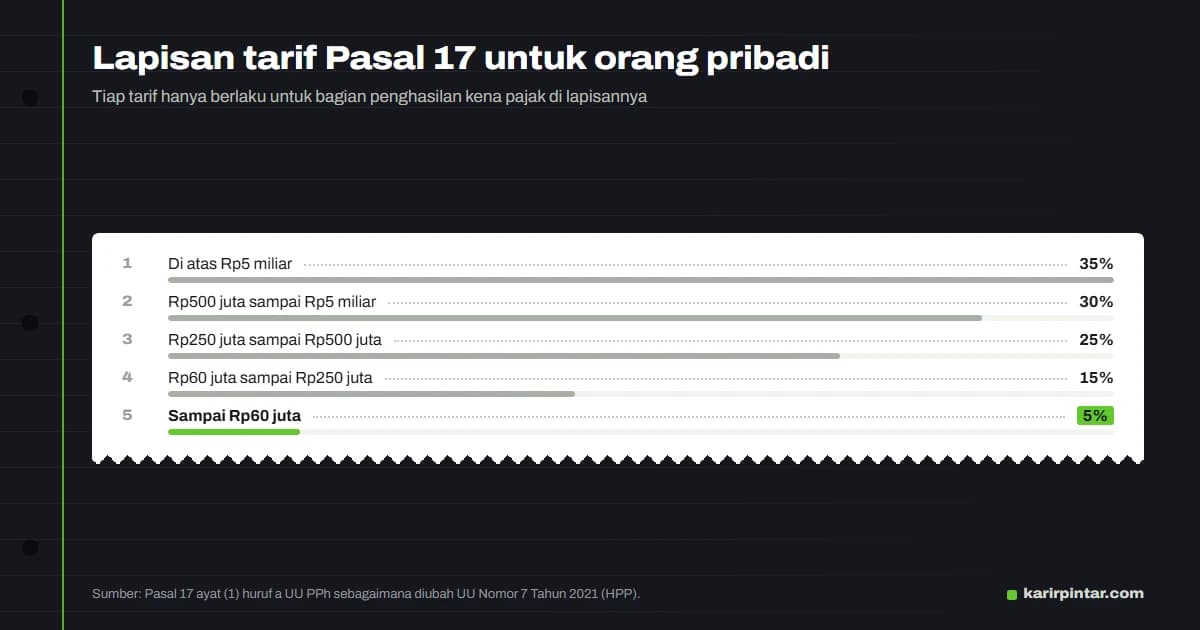
Contoh lapisan kedua: kalau penghasilan kena pajak setahun Rp100.000.000, pajaknya 5% x Rp60.000.000 = Rp3.000.000 ditambah 15% x Rp40.000.000 = Rp6.000.000, total Rp9.000.000. Tarif rata-ratanya 9% dari penghasilan kena pajak, bukan 15%. Inilah alasan menyebut pajak gaji dengan satu angka persen selalu menyesatkan.
Gaji berapa yang tidak kena pajak
Ada dua batas yang perlu dibedakan. Untuk potongan bulanan, batasnya adalah lapisan 0% di tabel TER: Rp5.400.000 untuk kategori A, Rp6.200.000 untuk kategori B, dan Rp6.600.000 untuk kategori C. Untuk pajak setahun, batasnya adalah PTKP. Penghasilan neto setahun yang tidak melebihi PTKP tidak terutang PPh 21 sama sekali.
Bagi karyawan bergaji setara upah minimum, kedua batas itu biasanya belum terlampaui. Sebagai gambaran, upah minimum DKI Jakarta 2026 adalah Rp5.729.876 (Kepgub DKI Jakarta 1142/2025), sedikit di atas batas 0% kategori A. Karyawan TK/0 dengan gaji persis sebesar itu kena TER 0,5% atau Rp28.649 per bulan, sedangkan karyawan K/1 dengan gaji sama tidak dipotong. Daftar lengkap upah minimum per daerah ada di halaman UMR per provinsi dan kota.
- Gaji bruto di bawah batas lapisan 0% kategorimu: potongan bulanan Rp0.
- Penghasilan neto setahun di bawah PTKP: pajak setahun Rp0, jadi Desember juga Rp0.
- Ada bonus atau THR di bulan tertentu: potongan bulan itu bisa muncul walau gaji biasa nihil, lalu diluruskan di Desember.
- Bekerja di dua tempat: tiap pemberi kerja memotong sendiri, jadi total pajak setahun perlu dicek ulang saat lapor SPT.
Cara mengecek potongan PPh 21 di slip gaji sendiri
- Cari gaji bruto bulan itu. Jumlahkan gaji pokok dan semua tunjangan yang diterima, termasuk lembur dan bonus kalau dibayar bulan itu.
- Pastikan status PTKP. Cek ke bagian personalia apakah status yang tercatat sudah sesuai (TK atau K, dan jumlah tanggungan).
- Tentukan kategori dan lapisan. Pakai tabel PTKP di atas untuk kategori, lalu cari lapisan gaji brutomu di tabel TER.
- Kalikan. Gaji bruto x TER = PPh 21 bulan itu. Bandingkan dengan angka di slip.
- Di bulan Desember, pakai hitungan setahun. Selisih potongan Desember dengan bulan lain adalah penyesuaian, bukan potongan ganda.
Kalau angkanya berbeda jauh, tanyakan rinciannya ke HR. Penyebab paling umum adalah status PTKP yang belum diperbarui atau komponen tunjangan yang lupa dijumlahkan. Potongan lain di slip gaji, seperti iuran BPJS Ketenagakerjaan dan BPJS Kesehatan, dibahas terpisah di artikel potongan gaji BPJS. Untuk menghitung semuanya sekaligus, gunakan kalkulator gaji bersih. Kalau perusahaan tidak pernah memberikan slip, baca dulu hak karyawan saat perusahaan tidak memberi slip gaji.
Pekerja lepas tidak memakai skema di artikel ini, karena honor bukan pegawai dipotong dengan cara yang berbeda. Penjelasannya ada di artikel pajak freelancer. Untuk THR dan gaji ke-13, perhitungan bulan pembayarannya tetap memakai TER atas total bruto bulan itu, jadi baca juga cara menghitung THR, gaji ke-13, dan gaji prorata untuk karyawan yang masuk di tengah bulan.
Baca juga
Sumber
Setiap angka di artikel ini dapat Anda telusuri ke sumber resmi berikut.
- Peraturan Menteri Keuangan Nomor 168 Tahun 2023, bahan sosialisasi DJP (tabel TER kategori A, B, C, rumus masa pajak terakhir, contoh Tuan R) - Direktorat Jenderal Pajak, 29 Desember 2023
- Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi - JDIH Badan Pemeriksa Keuangan RI
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (tarif Pasal 17 dan PTKP) - JDIH Badan Pemeriksa Keuangan RI, 29 Oktober 2021
- Keputusan Gubernur DKI Jakarta Nomor 1142 Tahun 2025 tentang UMP 2026 - JDIH Pemprov DKI Jakarta
FAQ
Jawaban singkat untuk pertanyaan yang paling sering muncul.
Pajak gaji berapa persen?
Untuk potongan Januari sampai November, PPh 21 karyawan tetap memakai tarif efektif rata-rata (TER) 0% sampai 34% dari gaji bruto sebulan, tergantung besar gaji dan kategori PTKP. Di bulan Desember, pajak setahun dihitung ulang dengan tarif Pasal 17, yaitu 5%, 15%, 25%, 30%, dan 35% secara berlapis.
Gaji 5 juta kena pajak berapa?
Untuk status TK/0, gaji bruto Rp5.000.000 masuk lapisan pertama TER kategori A (sampai Rp5.400.000) dengan tarif 0%, jadi potongan PPh 21 bulanannya Rp0. Penghasilan neto setahunnya juga belum melewati PTKP Rp54.000.000, sehingga potongan Desember juga Rp0.
PPh 21 berapa persen dari gaji 10 juta?
Untuk kategori A (TK/0, TK/1, K/0), gaji Rp10.000.000 kena TER 2%, yaitu Rp200.000 per bulan. Contoh resmi DJP untuk status K/0 dengan iuran pensiun Rp100.000 menghasilkan pajak setahun Rp2.715.000, sehingga potongan Desember Rp515.000. Untuk status K/3 (kategori C), TER-nya 1,5% atau Rp150.000.
Gaji berapa yang tidak kena pajak?
Potongan bulanan bernilai Rp0 untuk gaji bruto sampai Rp5.400.000 (kategori A), Rp6.200.000 (kategori B), dan Rp6.600.000 (kategori C). Untuk pajak setahun, penghasilan neto yang tidak melebihi PTKP, mulai Rp54.000.000 untuk TK/0, tidak terutang PPh 21.
Kenapa potongan pajak gaji Desember lebih besar?
Karena di bulan Desember pemberi kerja menghitung pajak setahun dengan tarif Pasal 17, lalu mengurangkan potongan Januari sampai November. Potongan TER bulanan sengaja dibuat lebih ringan, sehingga sisanya dibayar di Desember. Total setahunnya tidak berubah dibanding aturan sebelum 2024.
Apa itu kategori TER A, B, dan C?
Kategori TER adalah kelompok tabel tarif bulanan menurut status PTKP. Kategori A untuk TK/0, TK/1, dan K/0. Kategori B untuk TK/2, TK/3, K/1, dan K/2. Kategori C untuk K/3. Tiap kategori punya batas lapisan sendiri, dan makin besar PTKP, makin tinggi batas gaji yang kena tarif 0%.
Apakah TER membuat pajak karyawan lebih mahal?
Tidak. Direktorat Jenderal Pajak menegaskan penerapan tarif efektif tidak memberi tambahan beban pajak baru karena pajak setahun tetap dihitung dengan tarif Pasal 17 seperti ketentuan sebelumnya. Yang berubah hanya cara memotong per bulan.
Berapa PTKP tahun 2026?
PTKP masih mengikuti UU HPP jo. PMK 101/PMK.010/2016: Rp54.000.000 untuk wajib pajak sendiri, tambahan Rp4.500.000 bila kawin, dan Rp4.500.000 untuk setiap tanggungan sampai tiga orang. Status K/3 menjadi yang tertinggi, Rp72.000.000 setahun.
Artikel lain yang mungkin berguna
Lanjutkan membaca topik yang berdekatan.
Gaji Outsourcing: Batas Bawah, Hak, dan Cara Mengecek Slipnya
Berapa gaji outsourcing, siapa yang wajib membayar, batas bawah upah minimum 2026, hak kompensasi PKWT, batas potongan gaji, dan cara mengecek slip gaji alih daya.
Baca artikelSurat Keterangan Gaji: Isi, Contoh, dan Cara Memintanya ke HRD
Apa itu surat keterangan gaji, bedanya dengan slip gaji dan surat keterangan kerja, isi wajibnya, contoh format, dan cara memintanya ke HRD tanpa ditolak.
Baca artikelGaji Kurir Paket: Batas Bawah Resmi, Hak, dan Cara Menghitungnya
Gaji kurir paket: batas bawah upah minimum 2026 di kota logistik, rata-rata upah BPS sektor transportasi, beda kurir karyawan dan mitra, plus cara menghitungnya.
Baca artikelMasih ada yang mengganjal soal panduan gaji?
Kirim pertanyaan Anda. Kami bantu jawab dengan acuan data resmi, bukan tebakan.
Tanya via WhatsApp